2026年上半年,恒瑞医药营业收入154.56亿元,同比下降1.94%;扣非归母净利润37.30亿元,同比下降12.71%;经营活动现金流净额19.87亿元,下降53.80%。
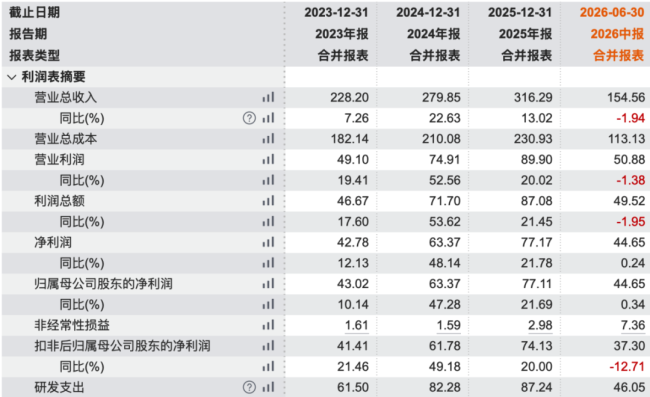
(wind数据)
同一份报表里营收在降、扣非在降、现金流在崩,而中报发布后一个月,股价年内累计下跌24.44%,到底市场在担心什么?
三组数据都在降,同一个原因
第一组数据,2026年上半年营业收入相比去年同期减少3.06亿元,核心原因是相比去年BD收入减少了。
创新药对外许可确认收入14.22亿元,主要来自GSK按履约进度确认的11.76亿元,而去年同期为19.91亿元,主要来自MSD的2亿美元首付款。
第二组数据,归母净利润微增0.34%,扣非净利润却降12.71%。
扣非净利润下滑的主要原因也是BD少确认的5.69亿元(19.91亿-14.22亿),对利润的冲击远大于对营收的冲击。
而归母净利润增长主要来自非经常性损益7.36亿元(去年同期仅1.77亿元),其中参股NewCo伙伴Kailera于4月在纳斯达克上市,恒瑞所持股权确认公允价值变动收益8.21亿元。
第三组数据,经营现金流净额19.87亿元、同比下降53.80%。
销售回款同比减少22.23亿元(降幅14.19%),单看像是回款恶化,但期末应收账款49.20亿元较上年末不升反降4.40%、存货仅微增4.02%,回款减少真正的原因是去年同期MSD首付款以现金一次性入账的高基数。
而今年要等的那笔更大:BMS的6亿美元首付款,管理层预期三季度收到。
不过这点时间错配不构成流动性压力,公司账上仍有货币资金387.34亿元。
创新药占比破63%,但内部在换挡
2026年上半年,恒瑞医药创新药销售收入88.09亿元、同比增长16.38%,占药品销售收入的比重达到63.16%,相比2025年全年58.34%再次上升。
与之对称的是仿制药出清:51.39亿元、同比下降16.07%,占比从44.72%降至36.84%。
公司解释得很直接:布托啡诺、七氟烷等受地方集采执行影响;白蛋白紫杉醇等已纳入集采产品受1至8批国家集采续约降价影响;另有部分产品是主动收缩资源投入。
创新药内部的换挡更值得细读。
抗肿瘤创新产品62.65亿元、同比仅增长2.58%,占创新药收入71.11%,是绝对基本盘但增速已明显放缓。
其中,吡咯替尼受同类竞争加剧、阿帕替尼与硫培非格司亭受医保续约降价,抗肿瘤创新药整体收入仅实现小幅增长。
非肿瘤创新产品25.45亿元、同比增长73.97%,占比28.89%:
(1)恒格列净、恒格列净二甲双胍缓释片、瑞格列汀等代谢产品放量,恒格列净已成为国内市占率第二的SGLT2抑制剂;
(2)自免产品艾玛昔替尼、夫那奇珠单抗与心血管产品瑞卡西单抗新纳入国家医保后快速上量。
一边是基本盘个位数增长,一边是新板块接近翻倍——增量已经转移到代谢、自免、心血管这些此前并非恒瑞标签的领域。
46.05亿元投下去,换回了什么?
2026年上半年研发投入46.05亿元,同比增长18.96%,占营业收入的29.79%。
作为对照,2025年全年研发投入87.24亿元、占销售收入27.58%,今年上半年的投入强度比去年全年又抬高约2.2个百分点。
产出层面,注册端有2款1类创新药获批上市:瑞拉芙普α注射液(PD-L1/TGF-βRII双功能融合蛋白)与鲁兹诺雷钠片(URAT1抑制剂)。
另有4个已获批创新药的新适应症获批,含海曲泊帕新增初治重型再生障碍性贫血、瑞康曲妥珠单抗新增HER2阳性乳腺癌二线治疗、达尔西利新增乳腺癌辅助治疗、阿得贝利单抗新增非小细胞肺癌围术期治疗。
累计取得创新药制剂生产批件7个、药物临床批件67个,获CDE突破性治疗品种认定6项、优先审评品种认定3项。
管线端,9项上市申请获NMPA受理,17项临床推进至Ⅲ期、22项推进至Ⅱ期、10项首次推进至Ⅰ期;10个自主研发的创新分子进入临床;ADC平台已有10余个差异化分子获批临床,瑞康曲妥珠单抗已有11项适应症纳入突破性治疗品种名单。
期末公司拥有大中华区授权发明专利1054件、欧美日等国外授权专利1226件,国外授权数量已超过大中华区,这比任何单笔交易都更能说明全球化布局的深度。
影响下跌的四大因素
8月19日晚披露2026年半年报,8月20日A股收跌6.00%至49.50元、H股收跌9.63%至49.66港元,A+H两地单日合计蒸发约560亿元。
更说明问题的是当日背景:受莫德纳与默沙东mRNA个性化癌症疫苗III期阳性结果提振,A股创新药板块出现涨停潮,恒瑞逆势下跌。
年内累计下跌24.44%,核心有四个原因。
直接导火索是二季度单季业绩更差:收入73.15亿元,同比下降14.50%;扣非15.57亿元,同比下降35.38%;毛利率降至86.02%,同比下降1.7个百分点。
第二是产品出海受挫,同时行业层面的BD预期同步降温。
双艾组合(卡瑞利珠单抗联合阿帕替尼)三项适应症三次收到美国FDA完整回复函,问题均指向生产质量体系(cGMP合规、数据完整性)而非临床疗效。
第三是集采和医保的压制,业内测算恒瑞历次集采28个仿制药品种中选18个、平均降幅72.6%。
医保端出现一条影响深远的新规则:谈判药品满8年,且医保内销售额超3亿元的品种,简易续约统一降价10%,之后转入常规目录。
第四是资金面,这是持续阴跌最直接的推手。
2026年A股是极致的结构性存量行情,主线资金集中于AI算力与半导体,截至二季度主动偏股基金医药仓位约5.94%,为2010年以来新低。
恒瑞医药作为医药板块市值最大、流动性最好的权重股,反而成了机构跨赛道调仓的首选卖出对象。
恒瑞医药最核心的还是估值范式从成长切换到价值,估值中枢经历了一次完整下移:2021年初曾超过100倍PE,2026年9月已回落至38.54倍,而创新药(成长)的估值溢价是需要前提的,即收入和利润要有高增长斜率。
恒瑞医药5年净利累计增长22%、年化约4%,加上2026年中报的营业收入、扣非净利润、现金流指标的下滑,还达不到市场预期,加深了市场的担忧和对成长性的质疑。
(责任编辑:zx0600)